Domain nobitex.de kaufen?
Wir ziehen mit dem Projekt
nobitex.de um.
Sind Sie am Kauf der Domain
nobitex.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nobitex.de kaufen?
Was ist der Gewinnvortrag?
Was ist der Gewinnvortrag? Der Gewinnvortrag ist der nicht ausgeschüttete Gewinn eines Unternehmens aus vergangenen Geschäftsjahren, der in der Bilanz als Eigenkapitalposition ausgewiesen wird. Er wird in der Regel in das neue Geschäftsjahr übertragen und erhöht somit das Eigenkapital des Unternehmens. Der Gewinnvortrag dient dazu, die Kontinuität der Eigenkapitalbasis zu gewährleisten und das Unternehmen für zukünftige Investitionen und Risiken zu stärken. Er kann auch genutzt werden, um Dividenden an die Aktionäre auszuschütten oder um Verluste auszugleichen. **
Was ist Gewinnvortrag vor Verwendung?
Was ist Gewinnvortrag vor Verwendung? Der Gewinnvortrag vor Verwendung ist der Betrag des Gewinns aus dem Vorjahr, der noch nicht für Dividendenzahlungen oder andere Verwendungen verwendet wurde. Er wird in der Bilanz als Eigenkapital ausgewiesen und kann für zukünftige Investitionen oder zur Stärkung der finanziellen Position des Unternehmens genutzt werden. Ein hoher Gewinnvortrag vor Verwendung zeigt, dass das Unternehmen profitabel ist und über finanzielle Reserven verfügt. Es ist wichtig, den Gewinnvortrag vor Verwendung sorgfältig zu planen und zu verwalten, um die langfristige finanzielle Stabilität des Unternehmens zu gewährleisten. **


Ähnliche Suchbegriffe für Gewinnvortrag
Top-Angebote
Produkte zum Begriff Gewinnvortrag:
-
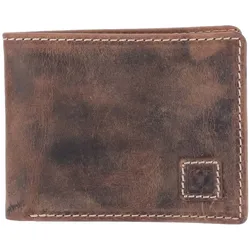
Urban Bull Leder Börse Querformat Hunter - braunAußen: Querformat zum Aufklappen vorn das Logo als Patch Innen: zwei Kreditkartenfächer zwei Steckfächer zwei Geldscheinfächer ein Münzfach mit Druckknopf Maße Tiefe: 2 cm Höhe: 9 cm Breite: 11 cm Gewicht: 0.08 kg Volumen: 1 Liter Herstelleradresse: HATS-HATS Germany GmbH & Co. KG Unter den Eichen 4 14974 Ludwigsfelde Deutschland E-Mail: info@hatshats.de Website: https://hatshats.de Telefon: 03378-518 23 999 "14,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Gewinnvortrag nach Verwendung?
Der Gewinnvortrag nach Verwendung bezieht sich auf den Teil des Gewinns eines Unternehmens, der nach Abzug von Steuern und Dividenden für das laufende Geschäftsjahr übrig bleibt. Dieser Betrag kann entweder reinvestiert werden, um das Wachstum des Unternehmens zu fördern, oder als Rücklage für zukünftige Investitionen oder unvorhergesehene Ausgaben dienen. Ein Gewinnvortrag nach Verwendung kann auch dazu verwendet werden, Schulden zu tilgen oder Dividenden an die Aktionäre auszuschütten. Die Entscheidung darüber, wie der Gewinnvortrag verwendet wird, hängt von den Zielen und der Strategie des Unternehmens ab. In jedem Fall ist es wichtig, den Gewinnvortrag sorgfältig zu planen und zu verwalten, um langfristigen Erfolg und finanzielle Stabilität zu gewährleisten. **
-
Was ist der Gewinnvortrag GmbH?
Der Gewinnvortrag einer GmbH ist der Betrag, um den das Eigenkapital am Ende eines Geschäftsjahres durch den erwirtschafteten Gewinn erhöht wird. Er wird in der Bilanz auf der Passivseite ausgewiesen und stellt einen wichtigen Bestandteil des Eigenkapitals dar. Der Gewinnvortrag wird in der Regel für Investitionen, Ausschüttungen an die Gesellschafter oder die Stärkung der Eigenkapitalbasis verwendet. Er kann auch als Rücklage für zukünftige Geschäftsjahre dienen, um die finanzielle Stabilität des Unternehmens zu sichern. In der nächsten Bilanz wird der Gewinnvortrag dann als Eigenkapitalposition fortgeführt. **
-
Wie berechnet man den Gewinnvortrag?
Der Gewinnvortrag wird berechnet, indem man den Gewinn des Vorjahres oder der Vorperiode nimmt und diesen in die neue Periode überträgt. Dieser Betrag wird dann als Anfangsguthaben für die neue Periode verwendet. Der Gewinnvortrag ist somit ein wichtiger Bestandteil der Gewinn- und Verlustrechnung, da er den bereits erwirtschafteten Gewinn anzeigt, der in die neue Periode übernommen wird. Er dient als Grundlage für die Berechnung des Gesamtgewinns am Ende der aktuellen Periode. In der Bilanz wird der Gewinnvortrag als Eigenkapital ausgewiesen und zeigt somit den kumulierten Gewinn über mehrere Perioden hinweg an. **
-
Was passiert mit dem Gewinnvortrag?
Was passiert mit dem Gewinnvortrag? Der Gewinnvortrag wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder für zukünftige Investitionen genutzt oder an die Gesellschafter ausgeschüttet werden. Er dient als finanzielle Reserve für das Unternehmen und kann dazu beitragen, die finanzielle Stabilität zu gewährleisten. Der Gewinnvortrag kann auch dazu verwendet werden, Verluste auszugleichen oder Rücklagen zu bilden. Letztendlich liegt es am Management, wie der Gewinnvortrag verwendet wird, um die langfristige finanzielle Gesundheit des Unternehmens zu sichern. **


Was bedeutet ein hoher Gewinnvortrag?
Ein hoher Gewinnvortrag bedeutet, dass ein Unternehmen in der Vergangenheit mehr Gewinne erwirtschaftet hat als ausgeschüttet wurden. Dieser Betrag wird in der Bilanz als Eigenkapital ausgewiesen und steht dem Unternehmen für zukünftige Investitionen oder Ausschüttungen zur Verfügung. Ein hoher Gewinnvortrag kann auf eine gute finanzielle Performance und Stabilität des Unternehmens hinweisen. Es kann auch als Zeichen für eine solide Geschäftsführung und langfristige Planung interpretiert werden. Unternehmen mit einem hohen Gewinnvortrag haben in der Regel mehr finanziellen Spielraum und sind besser gegen unvorhergesehene Ereignisse oder wirtschaftliche Schwankungen gewappnet. **
Was sagt der Gewinnvortrag aus?
Der Gewinnvortrag gibt Auskunft über den erwirtschafteten Gewinn eines Unternehmens innerhalb eines bestimmten Zeitraums. Er zeigt, ob das Unternehmen profitabel arbeitet und wie hoch der Überschuss nach Abzug aller Kosten ist. Der Gewinnvortrag ist somit ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird oft von Investoren und Analysten analysiert, um die Rentabilität und Zukunftsaussichten des Unternehmens zu bewerten. Er kann auch Aufschluss darüber geben, wie gut das Management die Ressourcen des Unternehmens verwaltet und ob es in der Lage ist, langfristige Wachstumsziele zu erreichen. **
Top-Angebote
Produkte zum Begriff Gewinnvortrag:
-
Braun Büffel RV-Börse M GeldbörsenBraun Büffel RV-Börse M Geldbörsen – Stil trifft FunktionalitätDie Braun Büffel RV-Börse M ist die perfekte Kombination aus zeitlosem Design und praktischer Funktionalität. Diese hochwertige Geldbörse aus feinstem Leder bietet nicht nur einen eleganten Look, sondern auch ausreichend Platz für all Ihre Karten und Bargeld. Mit ihrer kompakten Größe passt sie bequem in jede Tasche, ohne dabei an Stil zu verlieren.Hochwertige Materialien und VerarbeitungHergestellt aus echtem Rindleder zeichnet sich die Braun Büffel RV-Börse M durch ihre Langlebigkeit und Robustheit aus. Das weiche Leder fühlt sich angenehm an und entwickelt mit der Zeit eine individuelle Patina. Die präzise Verarbeitung sorgt dafür, dass alle Nähte sauber und stabil sind, was die Lebensdauer dieser Geldbörse erheblich erhöht. Dank des klassischen Designs eignet sich diese Börse sowohl für den Alltag als auch für besondere A...47,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Gewinnvortrag?
Was ist der Gewinnvortrag? Der Gewinnvortrag ist der nicht ausgeschüttete Gewinn eines Unternehmens aus vergangenen Geschäftsjahren, der in der Bilanz als Eigenkapitalposition ausgewiesen wird. Er wird in der Regel in das neue Geschäftsjahr übertragen und erhöht somit das Eigenkapital des Unternehmens. Der Gewinnvortrag dient dazu, die Kontinuität der Eigenkapitalbasis zu gewährleisten und das Unternehmen für zukünftige Investitionen und Risiken zu stärken. Er kann auch genutzt werden, um Dividenden an die Aktionäre auszuschütten oder um Verluste auszugleichen. **
-
Was ist Gewinnvortrag vor Verwendung?
Was ist Gewinnvortrag vor Verwendung? Der Gewinnvortrag vor Verwendung ist der Betrag des Gewinns aus dem Vorjahr, der noch nicht für Dividendenzahlungen oder andere Verwendungen verwendet wurde. Er wird in der Bilanz als Eigenkapital ausgewiesen und kann für zukünftige Investitionen oder zur Stärkung der finanziellen Position des Unternehmens genutzt werden. Ein hoher Gewinnvortrag vor Verwendung zeigt, dass das Unternehmen profitabel ist und über finanzielle Reserven verfügt. Es ist wichtig, den Gewinnvortrag vor Verwendung sorgfältig zu planen und zu verwalten, um die langfristige finanzielle Stabilität des Unternehmens zu gewährleisten. **
-
Was bedeutet Gewinnvortrag nach Verwendung?
Der Gewinnvortrag nach Verwendung bezieht sich auf den Teil des Gewinns eines Unternehmens, der nach Abzug von Steuern und Dividenden für das laufende Geschäftsjahr übrig bleibt. Dieser Betrag kann entweder reinvestiert werden, um das Wachstum des Unternehmens zu fördern, oder als Rücklage für zukünftige Investitionen oder unvorhergesehene Ausgaben dienen. Ein Gewinnvortrag nach Verwendung kann auch dazu verwendet werden, Schulden zu tilgen oder Dividenden an die Aktionäre auszuschütten. Die Entscheidung darüber, wie der Gewinnvortrag verwendet wird, hängt von den Zielen und der Strategie des Unternehmens ab. In jedem Fall ist es wichtig, den Gewinnvortrag sorgfältig zu planen und zu verwalten, um langfristigen Erfolg und finanzielle Stabilität zu gewährleisten. **
-
Was ist der Gewinnvortrag GmbH?
Der Gewinnvortrag einer GmbH ist der Betrag, um den das Eigenkapital am Ende eines Geschäftsjahres durch den erwirtschafteten Gewinn erhöht wird. Er wird in der Bilanz auf der Passivseite ausgewiesen und stellt einen wichtigen Bestandteil des Eigenkapitals dar. Der Gewinnvortrag wird in der Regel für Investitionen, Ausschüttungen an die Gesellschafter oder die Stärkung der Eigenkapitalbasis verwendet. Er kann auch als Rücklage für zukünftige Geschäftsjahre dienen, um die finanzielle Stabilität des Unternehmens zu sichern. In der nächsten Bilanz wird der Gewinnvortrag dann als Eigenkapitalposition fortgeführt. **
Ähnliche Suchbegriffe für Gewinnvortrag
-
Urban Bull Leder Börse Querformat Hunter - braunAußen: Querformat zum Aufklappen vorn das Logo als Patch Innen: zwei Kreditkartenfächer zwei Steckfächer zwei Geldscheinfächer ein Münzfach mit Druckknopf Maße Tiefe: 2 cm Höhe: 9 cm Breite: 11 cm Gewicht: 0.08 kg Volumen: 1 Liter Herstelleradresse: HATS-HATS Germany GmbH & Co. KG Unter den Eichen 4 14974 Ludwigsfelde Deutschland E-Mail: info@hatshats.de Website: https://hatshats.de Telefon: 03378-518 23 999 "14,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Gewinnvortrag?
Der Gewinnvortrag wird berechnet, indem man den Gewinn des Vorjahres oder der Vorperiode nimmt und diesen in die neue Periode überträgt. Dieser Betrag wird dann als Anfangsguthaben für die neue Periode verwendet. Der Gewinnvortrag ist somit ein wichtiger Bestandteil der Gewinn- und Verlustrechnung, da er den bereits erwirtschafteten Gewinn anzeigt, der in die neue Periode übernommen wird. Er dient als Grundlage für die Berechnung des Gesamtgewinns am Ende der aktuellen Periode. In der Bilanz wird der Gewinnvortrag als Eigenkapital ausgewiesen und zeigt somit den kumulierten Gewinn über mehrere Perioden hinweg an. **
-
Was passiert mit dem Gewinnvortrag?
Was passiert mit dem Gewinnvortrag? Der Gewinnvortrag wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder für zukünftige Investitionen genutzt oder an die Gesellschafter ausgeschüttet werden. Er dient als finanzielle Reserve für das Unternehmen und kann dazu beitragen, die finanzielle Stabilität zu gewährleisten. Der Gewinnvortrag kann auch dazu verwendet werden, Verluste auszugleichen oder Rücklagen zu bilden. Letztendlich liegt es am Management, wie der Gewinnvortrag verwendet wird, um die langfristige finanzielle Gesundheit des Unternehmens zu sichern. **
-
Was bedeutet ein hoher Gewinnvortrag?
Ein hoher Gewinnvortrag bedeutet, dass ein Unternehmen in der Vergangenheit mehr Gewinne erwirtschaftet hat als ausgeschüttet wurden. Dieser Betrag wird in der Bilanz als Eigenkapital ausgewiesen und steht dem Unternehmen für zukünftige Investitionen oder Ausschüttungen zur Verfügung. Ein hoher Gewinnvortrag kann auf eine gute finanzielle Performance und Stabilität des Unternehmens hinweisen. Es kann auch als Zeichen für eine solide Geschäftsführung und langfristige Planung interpretiert werden. Unternehmen mit einem hohen Gewinnvortrag haben in der Regel mehr finanziellen Spielraum und sind besser gegen unvorhergesehene Ereignisse oder wirtschaftliche Schwankungen gewappnet. **
-
Was sagt der Gewinnvortrag aus?
Der Gewinnvortrag gibt Auskunft über den erwirtschafteten Gewinn eines Unternehmens innerhalb eines bestimmten Zeitraums. Er zeigt, ob das Unternehmen profitabel arbeitet und wie hoch der Überschuss nach Abzug aller Kosten ist. Der Gewinnvortrag ist somit ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird oft von Investoren und Analysten analysiert, um die Rentabilität und Zukunftsaussichten des Unternehmens zu bewerten. Er kann auch Aufschluss darüber geben, wie gut das Management die Ressourcen des Unternehmens verwaltet und ob es in der Lage ist, langfristige Wachstumsziele zu erreichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.